Domain treffer24.de kaufen?
Wir ziehen mit dem Projekt
treffer24.de um.
Sind Sie am Kauf der Domain
treffer24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain treffer24.de kaufen?
Was ist das Ergebnis der Fibu und KLR?
Das Ergebnis der Finanzbuchhaltung (Fibu) ist der Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum. Es wird durch die Erfassung und Aufzeichnung aller Geschäftsvorfälle ermittelt. Die Kosten- und Leistungsrechnung (KLR) dagegen ermittelt die Kosten und Erlöse einzelner Produkte oder Leistungen eines Unternehmens. Sie dient der internen Steuerung und Kontrolle und liefert Informationen über die Wirtschaftlichkeit einzelner Bereiche. Das Ergebnis der Fibu und KLR sind somit unterschiedliche Kennzahlen, die verschiedene Aspekte der finanziellen Situation eines Unternehmens widerspiegeln. **
Was gehört zur KLR?
Zur Kosten- und Leistungsrechnung (KLR) gehören verschiedene Instrumente und Methoden, die zur Erfassung, Analyse und Steuerung von Kosten und Leistungen in einem Unternehmen dienen. Dazu zählen beispielsweise die Kostenartenrechnung, Kostenstellenrechnung und Kostenträgerrechnung. Auch die Deckungsbeitragsrechnung, Break-even-Analyse und Plankostenrechnung gehören zur KLR. Diese Instrumente ermöglichen es Unternehmen, ihre Kostenstrukturen zu analysieren, Kosten zu kontrollieren und Entscheidungen auf Basis von Kosten- und Leistungsdaten zu treffen. Insgesamt dient die KLR dazu, die Wirtschaftlichkeit eines Unternehmens zu verbessern und langfristig erfolgreich am Markt zu agieren. **
Ähnliche Suchbegriffe für Klr
Top-Angebote
Produkte zum Begriff Klr:
-
Saian Supa Crew - Klr - Preis vom 31.10.2026 20:28:10 hBrand : SAIAN SUPA CREW, Binding : Audio CD, Label : Parlophone Label Group (Plg) (Warner), Publisher : Parlophone Label Group (Plg) (Warner), NumberOfDiscs : 1, PackageQuantity : 1, medium : Audio CD, releaseDate : 2000-10-26, artists : Saian Supa Crew3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eberle Controls Klimaregler KLR-E 7012Regelungsart An/Aus=jaRegelungsart modulierend=jaArt der Spannungsversorgung=230 VAnschluss=sonstigeMit Empfänger=neinMessbereich=5..30 °CSensor extern=neinMit thermischer Rückführung=jaRegelcharakteristik=sonstigeGeeignet für Heizen=jaAnzahl der Ausgänge Heizung=1Geeignet für Kühlen=jaAnzahl der Ausgänge Kühlung=1Differenzwert=0,5 KDifferenz verstellbar=neinWahlschalter für Heizung und Warmwasser mit Heizung=neinAusführung Aufnehmer/Fühler=BimetallTemperatur ablesbar=neinMit Display=neinBedienung=DrehKontaktausführung=Wechsler (NO/NC)Max. Spannung der Kontakte=230 VMax. Kontaktbelastung=6 ASchutzart (IP)=IP30Explosionsgeschützt=neinFarbe=weißRAL-Nummer=9010Breite=127,5 mmTiefe=28,6 mmHöhe=75 mmLeistungsaufnahme im Bereitschaftszustand (solstandby)=0 WKompatibel mit Apple HomeKit=neinKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinIFTTT-Unterstützung verfügbar=nein...74,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
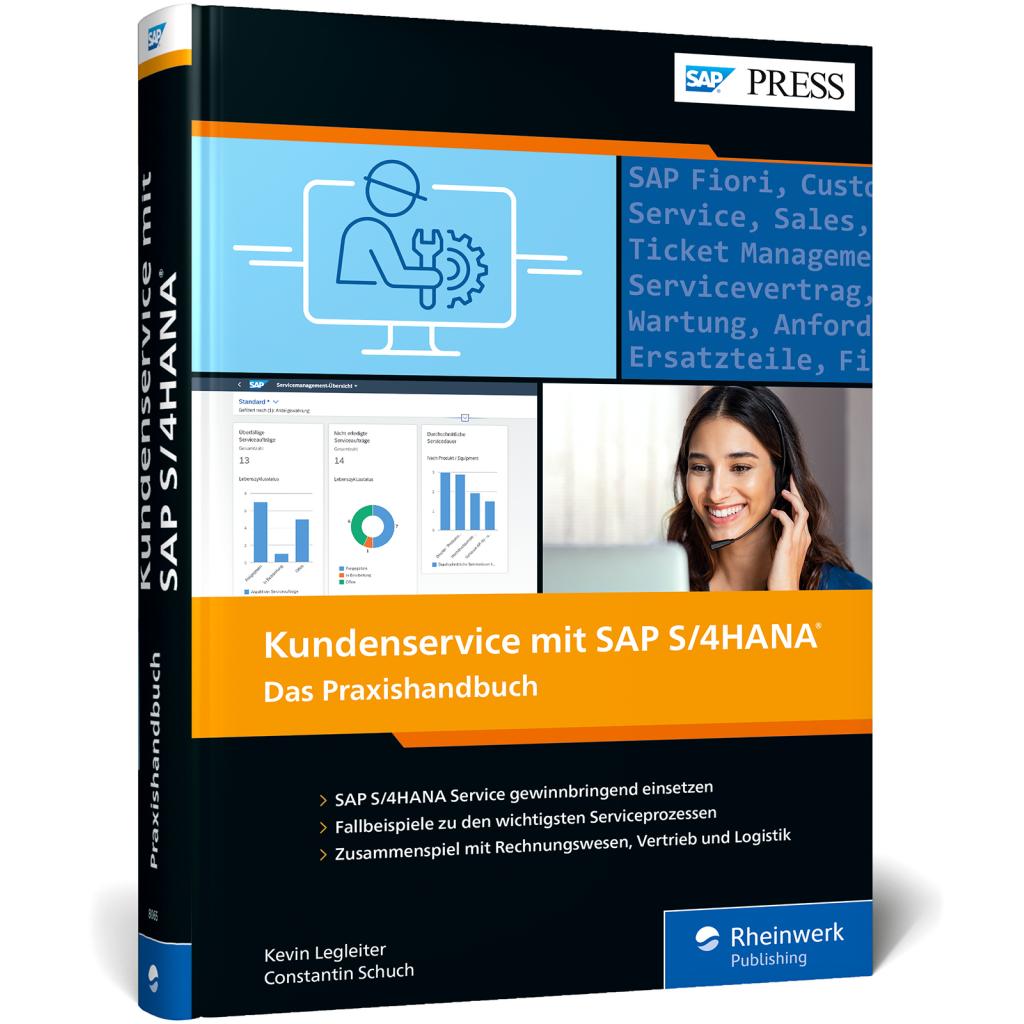
Legleiter, Kevin: Kundenservice mit SAP S/4HANAKundenservice mit SAP S/4HANA , Ihr praktischer Leitfaden zur Kundenserviceabwicklung mit SAP S/4HANA Service , Sport-Gewindefahrwerk > Sportfederung , Erscheinungsjahr: 20220303, Produktform: Leinen, Titel der Reihe: SAP Press##, Autoren: Legleiter, Kevin~Schuch, Constantin, Seitenzahl/Blattzahl: 558, Themenüberschrift: BUSINESS & ECONOMICS / Customer Relations, Keyword: Customer-Service; SAP CS; Serviceabwicklung; Ersatzteilvertrieb; Technikereinsatz; Ticket-Management; Customer Relationship Management; CRM; Servicevertrag; Kundenzufriedenheit; SAP Fiori; Best Practices; Know-how Tutorial Wissen Tipp Kurs Anleitung Lernen; SD; Vertrieb; Asset Management, Fachschema: Service (Kundendienst)~SAP - mySAP, Fachkategorie: SAP (Systeme, Anwendungen und Produkte in Datenbanken)~Computernetzwerke und maschinelle Kommunikation, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Kundendienst, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 243, Breite: 181, Höhe: 37, Gewicht: 1153, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297560579,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Henke, Thorsten: Leitfaden Korrektur und BewertungLeitfaden Korrektur und Bewertung , Orientierungshilfe für den alltäglichen Korrektur-Marathon Wie werden frei verfasste Schülertexte korrigiert? Nach welchen Maßgaben werden Klassenarbeiten und Klausuren mit offenen Antwortformaten überhaupt bewertet? Wie kann die zeitraubende Korrekturtätigkeit möglichst verlässlich und transparent gestaltet werden? Diese Fragen stellen sich nicht nur viele Referendare, Quereinsteiger und angehende Lehrkräfte. Selbst erfahrene Lehrerinnen und Lehrer sind bisweilen unsicher, wenn sie ihre Korrekturen Schülern, Eltern oder Kollegen gegenüber erläutern oder rechtfertigen müssen. Was in der Lehrerausbildung oft nur am Rande vermittelt wird - das greift dieser fächerübergreifende und praxisorientierte Leitfaden auf. Mit vielen anschaulichen Korrekturbeispielen schafft er Orientierung im alltäglichen Korrektur-Marathon. Der Autor schlägt nicht nur Qualitätsmaßstäbe vor, sondern systematisiert auch Fehler und Korrekturzeichen - ein Ansatz, der in der Fachliteratur bislang nicht konsequent verfolgt worden ist. Darüber hinaus enthält der Band hilfreiche Tipps, wie die Effizienz von Korrekturen gesteigert werden kann, um den Zeitaufwand einerseits so gering wie möglich zu halten und andererseits nach einem verständlichen und möglichst nachvollziehbaren System individuelle Beurteilungen vorzunehmen. Weg von einer eher ganzheitlichen Beurteilung hin zu einer kriterienorientierten Bewertung, die allen Schülerinnen und Schülern gerecht zu werden versucht! Der Leitfaden richtet sich an Lehrkräfte, die frei verfasste Schülertexte in Klassenarbeiten und Klausuren an einer weiterführenden Schule zu korrigieren und zu bewerten haben. Angesprochen sind vor allem Lehrerinnen und Lehrer für das Fach Deutsch sowie für Fremdsprachen oder für gesellschafts- und sozialwissenschaftliche Fächer. , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 202002, Produktform: Kartoniert, Autoren: Henke, Thorsten, Seitenzahl/Blattzahl: 128, Keyword: kriterienorientierte Bewertung; Beurteilung Klassenarbeiten; Qualitätsmaßstäbe, Fachschema: Didaktik / Fachdidaktik~Fachdidaktik~Pädagogik / Schule~Didaktik~Unterricht / Didaktik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Schulen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer, Länge: 231, Breite: 161, Höhe: 8, Gewicht: 233, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 273925124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Kosten in der KLR?
Kosten in der Kosten- und Leistungsrechnung (KLR) sind alle Aufwendungen, die zur Erstellung von Gütern oder zur Erbringung von Dienstleistungen anfallen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Abschreibungen auf Anlagevermögen und sonstige betriebliche Aufwendungen. Diese Kosten werden in der KLR erfasst, analysiert und den entsprechenden Leistungen oder Produkten zugeordnet. Ziel ist es, die Kostenstruktur eines Unternehmens transparent zu machen und eine Grundlage für Entscheidungen zur Kostenoptimierung zu schaffen. In der KLR werden die Kosten außerdem in fixe und variable Kosten unterteilt, um ihre Verhaltensweise im Zusammenhang mit der Auslastung des Unternehmens zu analysieren. **
-
Warum benötigt man die KLR trotz Buchführung?
Die Kosten- und Leistungsrechnung (KLR) ergänzt die Buchführung, indem sie detaillierte Informationen über Kosten und Erlöse liefert. Während die Buchführung vor allem für die Erfassung und Dokumentation von Geschäftsvorfällen zuständig ist, ermöglicht die KLR eine Analyse und Bewertung der Kostenstruktur und der Leistungserstellung. Sie hilft Unternehmen dabei, ihre Kosten im Blick zu behalten, Entscheidungen zu treffen und ihre Wirtschaftlichkeit zu verbessern. **
-
Was sind soziale Aufwendungen in der KLR?
Soziale Aufwendungen in der Kosten- und Leistungsrechnung (KLR) umfassen alle Kosten, die im Zusammenhang mit dem Personal stehen. Dazu gehören beispielsweise Löhne, Gehälter, Sozialversicherungsbeiträge, betriebliche Altersvorsorge oder auch Weiterbildungskosten. Diese Aufwendungen werden erfasst, um die Kostenstruktur des Unternehmens transparent darzustellen und eine Grundlage für Entscheidungen im Personalbereich zu schaffen. **
-
Warum werden in der KLR kalkulatorische Abschreibungen angesetzt?
In der Kosten- und Leistungsrechnung (KLR) werden kalkulatorische Abschreibungen angesetzt, um die tatsächliche Wertminderung von Anlagegütern angemessen zu berücksichtigen. Diese Abschreibungen dienen dazu, die Nutzungsdauer und den Werteverzehr von Vermögensgegenständen realistisch abzubilden. Durch die Berücksichtigung kalkulatorischer Abschreibungen wird eine realistische Kostenerfassung ermöglicht, die eine bessere Grundlage für Entscheidungen und Planungen bietet. Zudem ermöglichen kalkulatorische Abschreibungen eine Vergleichbarkeit der Kosten mit anderen Perioden, da sie unabhhängig von den tatsächlichen Abschreibungen sind. **

Wie ist die Kostenstellenrechnung in der KLR eingeordnet?
Die Kostenstellenrechnung ist ein Teilbereich der Kosten- und Leistungsrechnung (KLR). Sie dient dazu, die Kosten eines Unternehmens den einzelnen Kostenstellen zuzuordnen, um so die Kostenverursacher transparent zu machen. Die Kostenstellenrechnung ermöglicht es, die Kostenentwicklung in den verschiedenen Bereichen eines Unternehmens zu analysieren und gegebenenfalls Maßnahmen zur Kostensenkung einzuleiten. Sie ist somit ein wichtiges Instrument zur internen Steuerung und Kontrolle von Kosten in einem Unternehmen. In der Gesamtheit trägt die Kostenstellenrechnung dazu bei, die Wirtschaftlichkeit und Effizienz eines Unternehmens zu verbessern. **
Was ist der Unterschied zwischen Fibu und KLR?
Die Fibu (Finanzbuchhaltung) ist ein Teilbereich der KLR (Kosten- und Leistungsrechnung). Während die Fibu sich mit der Erfassung und Dokumentation aller finanziellen Geschäftsvorfälle eines Unternehmens befasst, dient die KLR der Analyse und Bewertung von Kosten und Leistungen. Die KLR liefert somit Informationen für die interne Steuerung und Entscheidungsfindung, während die Fibu vor allem für die externe Rechnungslegung relevant ist. **
Top-Angebote
Produkte zum Begriff Klr:
-
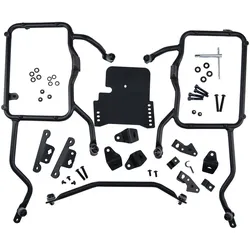
Kappa Seitenkofferträger KLRDer Kappa Seitenkofferträger KLR überzeugt mit durchdachter Funktion und solider Verarbeitung. Kompatibilität: passend für KTM Adventure und Super Adventure, kompatibel mit dem Monokey-System. Robust, praktisch und auf Langlebigkeit ausgelegt. ..189,03 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
VELUX Touch KLR 300VELUX Touch – Komfortable Touchscreen-Fernbedienung. Einfache Steuerung mehrerer VELUX Solar-/Elektro-Dachfenster, Rollläden, Hitzeschutz-Markisen und innen liegender Sonnenschutzprodukte. Produktgruppierung und Timerfunktion. Kein WLAN notwendig. Lieferumfang: 1 x Touchscreen-Fernbedienung inkl. Wandhalterung.110,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Saian Supa Crew - Klr - Preis vom 31.10.2026 20:28:10 hBrand : SAIAN SUPA CREW, Binding : Audio CD, Label : Parlophone Label Group (Plg) (Warner), Publisher : Parlophone Label Group (Plg) (Warner), NumberOfDiscs : 1, PackageQuantity : 1, medium : Audio CD, releaseDate : 2000-10-26, artists : Saian Supa Crew3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eberle Controls Klimaregler KLR-E 7012Regelungsart An/Aus=jaRegelungsart modulierend=jaArt der Spannungsversorgung=230 VAnschluss=sonstigeMit Empfänger=neinMessbereich=5..30 °CSensor extern=neinMit thermischer Rückführung=jaRegelcharakteristik=sonstigeGeeignet für Heizen=jaAnzahl der Ausgänge Heizung=1Geeignet für Kühlen=jaAnzahl der Ausgänge Kühlung=1Differenzwert=0,5 KDifferenz verstellbar=neinWahlschalter für Heizung und Warmwasser mit Heizung=neinAusführung Aufnehmer/Fühler=BimetallTemperatur ablesbar=neinMit Display=neinBedienung=DrehKontaktausführung=Wechsler (NO/NC)Max. Spannung der Kontakte=230 VMax. Kontaktbelastung=6 ASchutzart (IP)=IP30Explosionsgeschützt=neinFarbe=weißRAL-Nummer=9010Breite=127,5 mmTiefe=28,6 mmHöhe=75 mmLeistungsaufnahme im Bereitschaftszustand (solstandby)=0 WKompatibel mit Apple HomeKit=neinKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinIFTTT-Unterstützung verfügbar=nein...74,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist das Ergebnis der Fibu und KLR?
Das Ergebnis der Finanzbuchhaltung (Fibu) ist der Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum. Es wird durch die Erfassung und Aufzeichnung aller Geschäftsvorfälle ermittelt. Die Kosten- und Leistungsrechnung (KLR) dagegen ermittelt die Kosten und Erlöse einzelner Produkte oder Leistungen eines Unternehmens. Sie dient der internen Steuerung und Kontrolle und liefert Informationen über die Wirtschaftlichkeit einzelner Bereiche. Das Ergebnis der Fibu und KLR sind somit unterschiedliche Kennzahlen, die verschiedene Aspekte der finanziellen Situation eines Unternehmens widerspiegeln. **
-
Was gehört zur KLR?
Zur Kosten- und Leistungsrechnung (KLR) gehören verschiedene Instrumente und Methoden, die zur Erfassung, Analyse und Steuerung von Kosten und Leistungen in einem Unternehmen dienen. Dazu zählen beispielsweise die Kostenartenrechnung, Kostenstellenrechnung und Kostenträgerrechnung. Auch die Deckungsbeitragsrechnung, Break-even-Analyse und Plankostenrechnung gehören zur KLR. Diese Instrumente ermöglichen es Unternehmen, ihre Kostenstrukturen zu analysieren, Kosten zu kontrollieren und Entscheidungen auf Basis von Kosten- und Leistungsdaten zu treffen. Insgesamt dient die KLR dazu, die Wirtschaftlichkeit eines Unternehmens zu verbessern und langfristig erfolgreich am Markt zu agieren. **
-
Was sind Kosten in der KLR?
Kosten in der Kosten- und Leistungsrechnung (KLR) sind alle Aufwendungen, die zur Erstellung von Gütern oder zur Erbringung von Dienstleistungen anfallen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Abschreibungen auf Anlagevermögen und sonstige betriebliche Aufwendungen. Diese Kosten werden in der KLR erfasst, analysiert und den entsprechenden Leistungen oder Produkten zugeordnet. Ziel ist es, die Kostenstruktur eines Unternehmens transparent zu machen und eine Grundlage für Entscheidungen zur Kostenoptimierung zu schaffen. In der KLR werden die Kosten außerdem in fixe und variable Kosten unterteilt, um ihre Verhaltensweise im Zusammenhang mit der Auslastung des Unternehmens zu analysieren. **
-
Warum benötigt man die KLR trotz Buchführung?
Die Kosten- und Leistungsrechnung (KLR) ergänzt die Buchführung, indem sie detaillierte Informationen über Kosten und Erlöse liefert. Während die Buchführung vor allem für die Erfassung und Dokumentation von Geschäftsvorfällen zuständig ist, ermöglicht die KLR eine Analyse und Bewertung der Kostenstruktur und der Leistungserstellung. Sie hilft Unternehmen dabei, ihre Kosten im Blick zu behalten, Entscheidungen zu treffen und ihre Wirtschaftlichkeit zu verbessern. **
Ähnliche Suchbegriffe für Klr
-
Legleiter, Kevin: Kundenservice mit SAP S/4HANAKundenservice mit SAP S/4HANA , Ihr praktischer Leitfaden zur Kundenserviceabwicklung mit SAP S/4HANA Service , Sport-Gewindefahrwerk > Sportfederung , Erscheinungsjahr: 20220303, Produktform: Leinen, Titel der Reihe: SAP Press##, Autoren: Legleiter, Kevin~Schuch, Constantin, Seitenzahl/Blattzahl: 558, Themenüberschrift: BUSINESS & ECONOMICS / Customer Relations, Keyword: Customer-Service; SAP CS; Serviceabwicklung; Ersatzteilvertrieb; Technikereinsatz; Ticket-Management; Customer Relationship Management; CRM; Servicevertrag; Kundenzufriedenheit; SAP Fiori; Best Practices; Know-how Tutorial Wissen Tipp Kurs Anleitung Lernen; SD; Vertrieb; Asset Management, Fachschema: Service (Kundendienst)~SAP - mySAP, Fachkategorie: SAP (Systeme, Anwendungen und Produkte in Datenbanken)~Computernetzwerke und maschinelle Kommunikation, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Kundendienst, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 243, Breite: 181, Höhe: 37, Gewicht: 1153, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297560579,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Henke, Thorsten: Leitfaden Korrektur und BewertungLeitfaden Korrektur und Bewertung , Orientierungshilfe für den alltäglichen Korrektur-Marathon Wie werden frei verfasste Schülertexte korrigiert? Nach welchen Maßgaben werden Klassenarbeiten und Klausuren mit offenen Antwortformaten überhaupt bewertet? Wie kann die zeitraubende Korrekturtätigkeit möglichst verlässlich und transparent gestaltet werden? Diese Fragen stellen sich nicht nur viele Referendare, Quereinsteiger und angehende Lehrkräfte. Selbst erfahrene Lehrerinnen und Lehrer sind bisweilen unsicher, wenn sie ihre Korrekturen Schülern, Eltern oder Kollegen gegenüber erläutern oder rechtfertigen müssen. Was in der Lehrerausbildung oft nur am Rande vermittelt wird - das greift dieser fächerübergreifende und praxisorientierte Leitfaden auf. Mit vielen anschaulichen Korrekturbeispielen schafft er Orientierung im alltäglichen Korrektur-Marathon. Der Autor schlägt nicht nur Qualitätsmaßstäbe vor, sondern systematisiert auch Fehler und Korrekturzeichen - ein Ansatz, der in der Fachliteratur bislang nicht konsequent verfolgt worden ist. Darüber hinaus enthält der Band hilfreiche Tipps, wie die Effizienz von Korrekturen gesteigert werden kann, um den Zeitaufwand einerseits so gering wie möglich zu halten und andererseits nach einem verständlichen und möglichst nachvollziehbaren System individuelle Beurteilungen vorzunehmen. Weg von einer eher ganzheitlichen Beurteilung hin zu einer kriterienorientierten Bewertung, die allen Schülerinnen und Schülern gerecht zu werden versucht! Der Leitfaden richtet sich an Lehrkräfte, die frei verfasste Schülertexte in Klassenarbeiten und Klausuren an einer weiterführenden Schule zu korrigieren und zu bewerten haben. Angesprochen sind vor allem Lehrerinnen und Lehrer für das Fach Deutsch sowie für Fremdsprachen oder für gesellschafts- und sozialwissenschaftliche Fächer. , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 202002, Produktform: Kartoniert, Autoren: Henke, Thorsten, Seitenzahl/Blattzahl: 128, Keyword: kriterienorientierte Bewertung; Beurteilung Klassenarbeiten; Qualitätsmaßstäbe, Fachschema: Didaktik / Fachdidaktik~Fachdidaktik~Pädagogik / Schule~Didaktik~Unterricht / Didaktik, Fachkategorie: Didaktische Kompetenz und Lehrmethoden, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Schulen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer, Länge: 231, Breite: 161, Höhe: 8, Gewicht: 233, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 273925124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kappa Seitenkofferträger KLRDer Kappa Seitenkofferträger KLR überzeugt mit durchdachter Funktion und solider Verarbeitung. Kompatibilität: passend für BMW R 1200 GS und R 1250 GS, kompatibel mit dem Monokey-System. Robust, praktisch und auf Langlebigkeit ausgelegt.196,10 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Kappa Seitenkofferträger KLRDer Kappa Seitenkofferträger KLR bringt Qualität und Alltagstauglichkeit auf den Punkt. Kompatibilität: passend für Suzuki DL V-Strom 650, kompatibel mit dem Monokey-System. Durchdachtes Zubehör mit gutem Preis-Leistungs-Verhältnis. Eine ..203,43 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Was sind soziale Aufwendungen in der KLR?
Soziale Aufwendungen in der Kosten- und Leistungsrechnung (KLR) umfassen alle Kosten, die im Zusammenhang mit dem Personal stehen. Dazu gehören beispielsweise Löhne, Gehälter, Sozialversicherungsbeiträge, betriebliche Altersvorsorge oder auch Weiterbildungskosten. Diese Aufwendungen werden erfasst, um die Kostenstruktur des Unternehmens transparent darzustellen und eine Grundlage für Entscheidungen im Personalbereich zu schaffen. **
-
Warum werden in der KLR kalkulatorische Abschreibungen angesetzt?
In der Kosten- und Leistungsrechnung (KLR) werden kalkulatorische Abschreibungen angesetzt, um die tatsächliche Wertminderung von Anlagegütern angemessen zu berücksichtigen. Diese Abschreibungen dienen dazu, die Nutzungsdauer und den Werteverzehr von Vermögensgegenständen realistisch abzubilden. Durch die Berücksichtigung kalkulatorischer Abschreibungen wird eine realistische Kostenerfassung ermöglicht, die eine bessere Grundlage für Entscheidungen und Planungen bietet. Zudem ermöglichen kalkulatorische Abschreibungen eine Vergleichbarkeit der Kosten mit anderen Perioden, da sie unabhhängig von den tatsächlichen Abschreibungen sind. **
-
Wie ist die Kostenstellenrechnung in der KLR eingeordnet?
Die Kostenstellenrechnung ist ein Teilbereich der Kosten- und Leistungsrechnung (KLR). Sie dient dazu, die Kosten eines Unternehmens den einzelnen Kostenstellen zuzuordnen, um so die Kostenverursacher transparent zu machen. Die Kostenstellenrechnung ermöglicht es, die Kostenentwicklung in den verschiedenen Bereichen eines Unternehmens zu analysieren und gegebenenfalls Maßnahmen zur Kostensenkung einzuleiten. Sie ist somit ein wichtiges Instrument zur internen Steuerung und Kontrolle von Kosten in einem Unternehmen. In der Gesamtheit trägt die Kostenstellenrechnung dazu bei, die Wirtschaftlichkeit und Effizienz eines Unternehmens zu verbessern. **
-
Was ist der Unterschied zwischen Fibu und KLR?
Die Fibu (Finanzbuchhaltung) ist ein Teilbereich der KLR (Kosten- und Leistungsrechnung). Während die Fibu sich mit der Erfassung und Dokumentation aller finanziellen Geschäftsvorfälle eines Unternehmens befasst, dient die KLR der Analyse und Bewertung von Kosten und Leistungen. Die KLR liefert somit Informationen für die interne Steuerung und Entscheidungsfindung, während die Fibu vor allem für die externe Rechnungslegung relevant ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.